
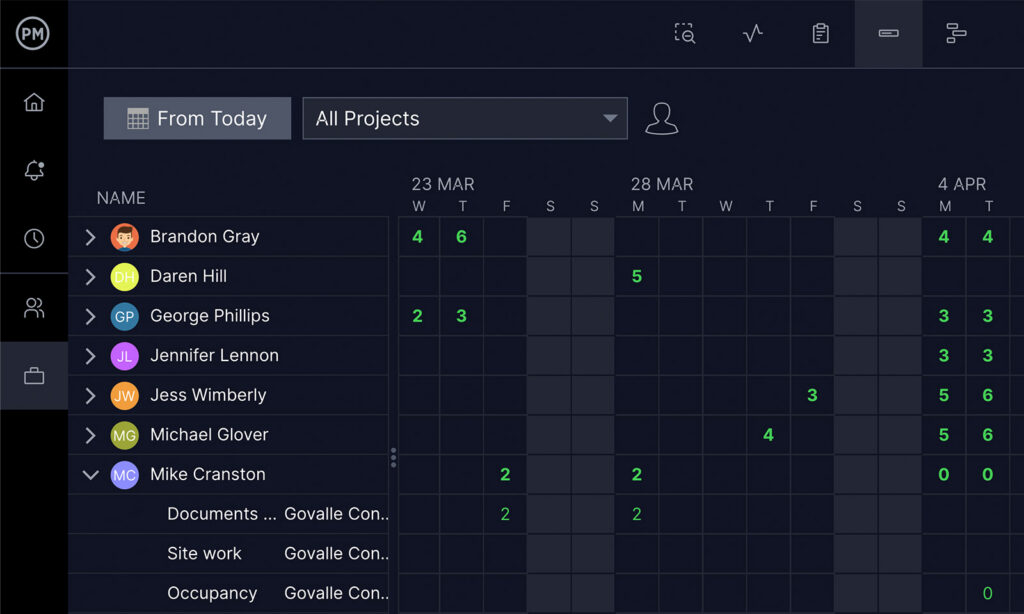
Exemple de tableau de bord : un support court qui rassemble les quelques chiffres capables de déclencher une décision. Un bon exemple tient en cinq blocs : la période affichée, le résultat réel, l’objectif validé, l’écart entre les deux et la tendance. Dans une association, cela donne par exemple un onglet cotisations, un onglet subventions, un onglet trésorerie et un onglet activité, chacun limité à trois ou quatre indicateurs.
Chercher un exemple de tableau de bord, c’est souvent chercher une maquette prête à recopier. Or la majorité des modèles disponibles en ligne ont été dessinés pour une entreprise commerciale, avec des notions de chiffre d’affaires, de marge et de coût d’acquisition qui ne parlent pas directement à une structure de l’économie sociale. Les exemples qui suivent sont transposables à une association, et surtout ils expliquent pourquoi chaque bloc existe.
Un tableau de bord se juge à une seule chose : la décision qu’il rend possible. S’il affiche quinze chiffres et qu’aucune réunion ne change d’avis après l’avoir consulté, ce n’est pas un outil de pilotage, c’est une décoration de diapositive.
Un exemple de tableau de bord se reconnaît à la décision qu’il déclenche
La confusion la plus fréquente oppose le tableau de bord au rapport d’activité. Le rapport raconte ce qui s’est passé, souvent une fois par an, avec du texte et des commentaires. Le tableau de bord montre où l’on en est maintenant, avec des chiffres comparés à une cible, et il se consulte à intervalles courts.
Un tableau de bord n’est pas non plus un bilan comptable. Le bilan est un document arrêté, produit par un expert, qui obéit à des règles strictes. Le tableau de bord de gestion est un outil interne, vivant, qu’on améliore en permanence et qu’on assume imparfait.
La troisième distinction concerne le reporting destiné aux financeurs. Un bailleur public attend des justificatifs, pas une maquette de pilotage. Les deux peuvent partager certaines données, mais ils ne répondent pas à la même question. Le financeur veut savoir si l’argent a été utilisé conformément à la convention. Vous voulez savoir s’il faut embaucher, reporter une action ou relancer une campagne d’adhésion avant la fin du trimestre.
Les cinq briques d’un exemple tableau de bord qui fonctionne
Un exemple tableau de bord lisible repose sur une structure stable. Cinq éléments reviennent dans presque tous les cas, quel que soit le logiciel utilisé.
- La période affichée : mois en cours, cumul depuis janvier ou douze derniers mois glissants. Sans cette mention, un chiffre ne veut rien dire.
- Le résultat réel : ce qui est effectivement constaté, encaissé ou réalisé.
- L’objectif : la cible validée en conseil d’administration ou en bureau, écrite noir sur blanc.
- L’écart : la différence entre les deux, exprimée en valeur et en pourcentage.
- La tendance : une flèche, une courbe ou une comparaison avec la même période de l’année précédente.
Sur la présentation, la règle qui sauve les yeux est simple : trois ou quatre indicateurs par écran. Un graphique qui contient huit séries colorées ne sera lu par personne. Les interfaces les plus récentes empruntent parfois aux univers ludiques, à l’image des Jeux de table améliorés par la RA, mais la surcharge visuelle reste l’ennemi numéro un de la lecture rapide.
Quand la saisie se fait à la main, apprendre deux ou trois raccourcis, comme ceux qui permettent d’insérer un Signe différent clavier, fait gagner un temps considérable sur une clôture de fin de mois chargée. Ce détail paraît anodin, il décide souvent de la survie du fichier.
Trois exemples de tableaux de bord selon la taille de l’association
Le niveau de détail attendu n’est pas le même selon la structure. Voici trois configurations réalistes, du plus simple au plus dense.
| Profil | Indicateurs suivis | Fréquence | Support |
|---|---|---|---|
| Association de quartier, budget inférieur à 20 000 euros | Trésorerie, cotisations encaissées, nombre d’adhérents, subvention restant à recevoir | Mensuelle | Tableur partagé |
| Association employeuse, 5 à 30 salariés | Masse salariale, subventions acquises et prévues, mécénat, délais de paiement, taux d’occupation des locaux | Mensuelle, avec point trésorerie toutes les deux semaines | Tableur et module de facturation |
| Tête de réseau, plusieurs antennes | Résultat consolidé, résultat par antenne, appels à projets déposés et obtenus, renouvellement des adhésions | Trimestrielle pour le consolidé, mensuelle par antenne | Outil décisionnel ou tableur structuré |
Ce découpage n’a rien d’obligatoire, mais il évite l’erreur classique qui consiste à demander à trois bénévoles le même niveau de détail qu’à un siège national disposant d’un contrôle de gestion.
Tableau de bord, indicateur, KPI et SMART : les définitions qui évitent les malentendus
Le mot indicateur désigne une donnée chiffrée, mesurable à intervalle régulier, qui traduit l’état d’une activité. Le nombre d’adhérents à jour de cotisation est un indicateur. Le ressenti du bureau après une réunion n’en est pas un, même s’il compte par ailleurs.
Un KPI, ou key performance indicator, est un indicateur de performance, donc un indicateur rattaché à un objectif. Tous les indicateurs ne sont pas des KPI. Le montant total des dépenses est un indicateur ; le taux de subvention obtenu par rapport aux demandes déposées est un KPI, parce qu’il mesure une performance visée. La définition des KPI fait l’objet d’un consensus assez large : un KPI doit être mesurable, relié à un objectif et comparable dans le temps.
L’acronyme SMART qualifie un objectif bien posé : spécifique, mesurable, atteignable, réaliste et temporellement défini. Appliqué à un indicateur, il rappelle qu’une cible doit avoir une échéance. Objectif flou : améliorer la trésorerie. Objectif SMART : ramener le solde de trésorerie à trois mois de charges courantes d’ici le 31 décembre.
Transposer un modèle tout fait à vos financements réels
Les modèles génériques pèchent presque toujours au même endroit : ils traitent les ressources comme une ligne unique. Une association vit au contraire de sources très différentes, qui n’arrivent pas au même rythme et ne se pilotent pas de la même façon.
Les subventions publiques se suivent en deux temps : le montant notifié, puis le montant encaissé. Confondre les deux fausse tout le tableau. Le mécénat et les dons manuels demandent un suivi par donateur et par campagne, avec la part ouvrant droit à réduction d’impôt clairement isolée. Les appels à projets imposent un suivi des dates limites de dépôt, distinct du suivi des montants obtenus.
Sur des dépenses lourdes comme le loyer, il existe des repères externes utiles, par exemple Tout savoir sur la location de bureaux à Paris si votre structure est francilienne. Une fois ces repères posés, le tableau compare votre situation à un ordre de grandeur plutôt qu’à une impression de fin de réunion.
Les erreurs qui transforment un exemple de tableau de bord en décor
La première erreur est l’accumulation. Chaque nouveau besoin se traduit par une colonne supplémentaire, et le fichier devient illisible en quelques mois. La règle utile : tout indicateur qui n’a conduit à aucune décision depuis six mois sort du tableau principal et part dans une annexe.
La deuxième erreur est le décalage entre la fréquence de mise à jour et la fréquence de décision. Un tableau actualisé chaque jour pour une réunion trimestrielle produit beaucoup d’effort pour rien.
La troisième erreur est le goût du détail inutile. Ajouter un indicateur très fin parce qu’il est joli à regarder revient à choisir un point de bourse tricot pour un pull d’hiver : le charme est réel, l’utilité discutable.
La quatrième erreur est de laisser l’intuition trancher seule. Parier malin sur un ressenti de fin de réunion fonctionne parfois, mais l’écart se paie en fin d’exercice, quand la trésorerie ne suit plus les engagements pris.
Un exemple de tableau de bord n’a donc pas besoin d’être élégant. Il a besoin d’être à jour, court, et lu par une personne qui a le pouvoir de décider quelque chose dans la semaine qui suit.
Qu’est-ce qu’un KPI, en une phrase ?
Un KPI est un indicateur rattaché à un objectif de performance : il ne se contente pas de compter, il mesure un écart par rapport à une cible validée.
Que signifie SMART appliqué à un indicateur ?
SMART résume les cinq qualités d’un bon objectif : spécifique, mesurable, atteignable, réaliste et daté. Sans échéance, une cible ne peut pas être pilotée sérieusement.
Combien de chiffres un tableau de bord associatif doit-il afficher ?
Trois à cinq par écran constituent un repère raisonnable. Au-delà, la lecture devient un exercice de décryptage et les chiffres qui comptent se noient dans les autres.
Peut-on démarrer avec un simple tableur ?
Oui, pour une structure de moins de trente salariés, à condition d’avoir une ligne par mois, des colonnes stables et une seule personne responsable de la mise à jour.
Quel rythme de mise à jour choisir ?
Une actualisation mensuelle convient à la plupart des associations. Le point de trésorerie mérite un rythme plus rapproché, souvent toutes les deux semaines ou chaque semaine en période tendue.